

“Meu escritório de advocacia precisa mudar de regime tributário por causa da reforma?”
Essa é a pergunta que mais recebemos, nas últimas semanas, de sociedades de advocacia de Rolândia e região. E a resposta curta é: depende — mas o prazo para decidir termina em 30 de setembro de 2026, e a decisão errada pode custar dezenas de milhares de reais por ano ao escritório.
Neste texto explicamos, em linguagem direta, o que a Reforma Tributária (LC 214/2025) muda para quem presta serviços de advocacia, o que é o benefício de redução de 30% criado especificamente para profissões regulamentadas, e como decidir entre Simples Híbrido, Lucro Presumido e Lucro Real.
O que muda para a advocacia com a CBS e o IBS
A reforma substitui PIS, COFINS, ICMS e ISS por dois novos tributos não cumulativos: a CBS (federal) e o IBS (estados e municípios). Na prática, isso muda a forma como o escritório de advocacia recolhe imposto sobre os honorários — e cria um mecanismo novo, o de crédito de entrada, que praticamente não existia no ISS municipal.
Para sociedades de advogados, três pontos práticos importam mais:
- Clientes Pessoa Jurídica passam a exigir nota fiscal com destaque de CBS/IBS para aproveitar crédito no próprio IVA — quem não oferece isso perde competitividade em contratos corporativos.
- Clientes Pessoa Física não aproveitam crédito nenhum, então o que importa para eles é o valor final da fatura.
- O regime escolhido em 2026 tem efeito direto na carga tributária de 2027 em diante — não é uma decisão que se revisa a qualquer momento.
O benefício da advocacia: redução de 30% na CBS e no IBS
Poucos escritórios sabem, mas a lei da reforma tributou a advocacia — e outras 17 profissões intelectuais regulamentadas, como contabilidade, engenharia e medicina — com um desconto específico: art. 127 da LC 214/2025.
Para quem apura CBS/IBS pelo regime regular (Lucro Presumido, Lucro Real, ou Simples Nacional com apuração “por fora”), a alíquota padrão de CBS de 9,21% cai para 6,45% efetivos — uma redução de 30%.
O benefício exige o cumprimento simultâneo de alguns requisitos (art. 127, §1º):
- Sócios habilitados na OAB, sem pessoa jurídica no quadro societário
- A sociedade não pode ser sócia de outra pessoa jurídica
- Atividade restrita à advocacia
- Serviço-fim prestado pessoalmente pelos sócios (auxiliares são permitidos)
Na prática, isso pode significar uma economia para um escritório de médio porte — mas só se ele estiver no regime certo para aproveitar o desconto.
Simples Nacional, Híbrido, Presumido ou Real: qual escolher
Não existe resposta única — depende do perfil da carteira de clientes do escritório:
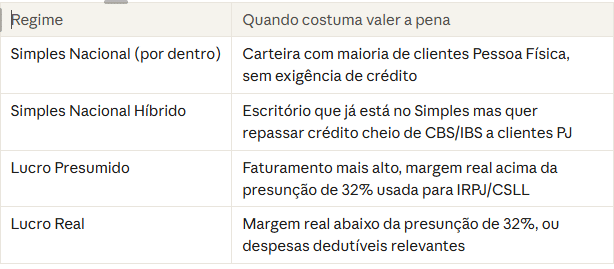
Um ponto que costuma surpreender os sócios: em alguns casos, o Simples Nacional “por dentro” segue sendo o mais barato em caixa, mesmo depois do desconto de 30% nos outros regimes — a vantagem do regime regular não está necessariamente numa carga menor, mas no crédito cheio que o escritório pode repassar a clientes PJ, o que pesa na competitividade comercial.
Essa conta muda de escritório para escritório — depende do RBT12, da proporção de honorários PF x PJ e das despesas dedutíveis. Não dá para decidir “no olho”.
Prazo crítico: 30 de setembro de 2026
A Resolução CGSN nº 186/2026 fixou a janela de 01 a 30 de setembro de 2026 para:
- a opção pelo Simples Nacional para 2027;
- a opção por apurar CBS/IBS pelo regime regular (“por fora”) já no 1º semestre de 2027.
Depois dessa data, a escolha (ou a ausência dela) vale para todo o semestre seguinte e só pode ser cancelada, de forma irretratável, até 30 de novembro de 2026. Não dá para deixar para depois.
Seu escritório de advocacia não pode errar nessa escolha. Pesquise por “Moraes Assessoria” no Google e veja as avaliações de quem já transformou a gestão tributária com a nossa equipe. Encontre nossa localização e agende sua simulação antes do prazo final!