
A transição para o novo sistema tributário brasileiro traz desafios cruciais para a gestão empresarial, especialmente no que diz respeito aos estoques. Com a chegada de 2027, as empresas enquadradas no regime regular da CBS poderão aproveitar um crédito presumido sobre determinados bens materiais em estoque, funcionando como um importante mecanismo de transição fiscal.
Para ajudar empresários, gestores e profissionais da contabilidade a entenderem as regras, prazos e cuidados essenciais, preparamos um guia prático com base na Lei Complementar nº 214/2025 e no Decreto nº 12.955/2026.
1. Quem tem direito ao crédito presumido?
O benefício não se aplica de forma automática a todo e qualquer estoque. Para ter direito, a empresa deve cumprir dois requisitos fundamentais:
- Estar sujeita ao regime regular da CBS.
- Enquadrar o estoque nas hipóteses específicas previstas no art. 381 da LC nº 214/2025, tais como bens sobre os quais não houve apuração de créditos em razão do regime cumulativo anterior, incidência simultânea de regimes, ou situações específicas de substituição tributária/incidência monofásica expressamente relacionadas na lei.
2. O que entra e o que fica de fora do cálculo?
O crédito é restrito a bens novos, adquiridos de pessoa jurídica domiciliada no País ou importados, destinados à revenda, à produção de bens para venda ou à prestação de serviços.
Ficam expressamente excluídos:
- Produtos beneficiados por alíquota zero, isenção, suspensão ou não incidência de PIS/Pasep e Cofins.
- Bens de uso e consumo pessoal.
- Bens incorporados ao ativo imobilizado, imóveis e itens tratados como ativo de contrato, intangível ou financeiro por concessionárias.
- Bens usados.
3. Como calcular o valor do crédito?
O cálculo varia conforme a origem da mercadoria:
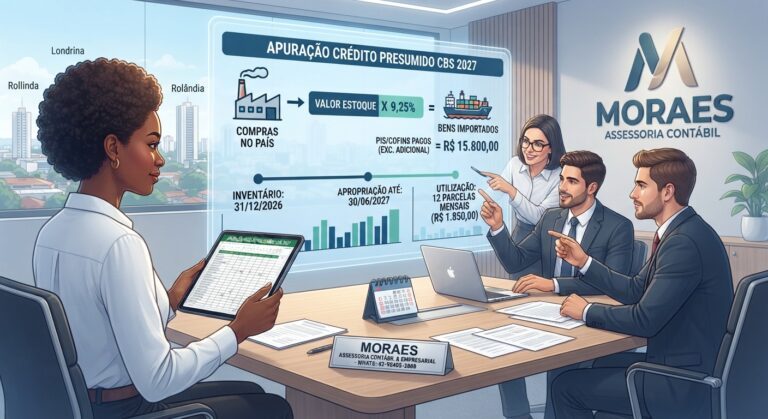
- Aquisições no País: Aplica-se o percentual de 9,25% sobre o valor do estoque elegível (valorado pelo custo de aquisição conforme critérios do IRPJ).
- Bens Importados: Considera-se o PIS/Pasep-Importação e a Cofins-Importação efetivamente pagos, excluindo-se o adicional da Cofins-Importação (sem aplicação automática do percentual de 9,25%).
4. Prazos e Cuidados Críticos na Transição
- Inventário Obrigatório: O levantamento físico e documental deve ser realizado impreterivelmente em 31 de dezembro de 2026, refletindo o estoque existente em 1º de janeiro de 2027. Os itens devem estar respaldados por documentação fiscal idônea e registrados no Livro de Inventário.
- Apuração e Apropriação: A empresa tem até 30 de junho de 2027 para concluir a apuração e a apropriação do crédito.
- Utilização em 12 Parcelas: O crédito apropriado é utilizado em 12 parcelas mensais, iguais e sucessivas, com início no período fiscal subsequente ao da apropriação. A compensação é exclusiva contra débitos da CBS, não sendo permitido o uso contra o IBS ou ressarcimento em dinheiro.
- Atenção aos Estornos: Caso ocorram devoluções de mercadorias do estoque de abertura a partir de 1º de janeiro de 2027, será necessário realizar o estorno proporcional do crédito presumido.
💡 Planejamento é a chave para a segurança fiscal! A correta valoração, o mapeamento rigoroso do inventário de fim de ano e o controle estrito dos prazos legais evitam perdas financeiras e garantem uma transição tranquila para a sua empresa.
Precisa de suporte especializado para simular os impactos da Reforma Tributária e organizar o planejamento estratégico do seu negócio em Rolândia, Londrina e região?
Entre em contato com a Moraes Assessoria Contábil & Empresarial: 📲 WhatsApp: (43) 98405-2808
Gostou deste artigo? Compartilhe com outros empresários e acompanhe nossas redes sociais @moraes_assessoriacontabil para mais atualizações sobre a Reforma Tributária!