
O preço que o fornecedor do exterior cobra é só o começo do custo de uma mercadoria importada, e é por isso que tanta importação parece lucrativa na venda e deixa de ser no balanço.
Entre o pagamento ao fornecedor e a prateleira entram frete internacional, seguro, Imposto de Importação, IPI, PIS e COFINS na importação, ICMS e despesas aduaneiras. Na hora de vender, ainda há o ICMS de cada estado de destino, o diferencial de alíquota (DIFAL) nas vendas a consumidor final, PIS e COFINS de saída, IRPJ, CSLL e as despesas da própria empresa.
Neste artigo, escrito pela equipe contábil da Moraes Assessoria, em Rolândia, atendendo também empresas de Londrina e região, mostramos o caminho completo: do custo da mercadoria ao preço de venda por estado e à prova real do lucro. Esse é o roteiro que organizamos em uma planilha profissional para importadores, distribuidores e atacadistas.
Do FOB ao custo real da mercadoria importada
O custo real é montado em camadas, e cada camada tem uma base de cálculo própria. A ordem abaixo é a usada para empresas no Lucro Presumido.
| Etapa | Como se calcula | Observação |
|---|
| Valor da mercadoria (FOB) | Preço no exterior × câmbio | Usar o câmbio do registro da declaração de importação |
| Valor aduaneiro | FOB + frete internacional + seguro | Base do Imposto de Importação |
| Imposto de Importação (II) | Valor aduaneiro × alíquota da TEC ou do ex-tarifário | É custo, não gera crédito |
| IPI | (Valor aduaneiro + II) × alíquota | Em geral recuperável por contribuinte do IPI; conferir o seu caso |
| PIS e COFINS na importação | Valor aduaneiro × 2,10% e 9,65% | No Lucro Presumido, em regra, não geram crédito |
| ICMS na importação | Calculado “por dentro”, com as despesas aduaneiras na base | Crédito e eventual benefício dependem do estado e do regime |
| Despesas aduaneiras | Armazenagem, despachante, taxas | Entram no custo e, conforme o estado, na base do ICMS |
O resultado, dividido pela quantidade e descontados os créditos a que a empresa tem direito, é o custo líquido unitário: o número que sustenta todo o preço de venda.
O ex-tarifário entra nesta etapa. Ele reduz a alíquota do Imposto de Importação de bens de capital e de informática sem produção nacional equivalente, o que baixa o custo. Mas, como mostramos a seguir, ele também pode mudar o ICMS da venda.
ICMS interestadual de 4%: quando vale e quando não vale
Na venda interestadual de mercadoria importada, a regra geral é a alíquota de 4% do ICMS (Resolução do Senado nº 13/2012). Ela vale para o produto importado que não passou por industrialização ou que tem conteúdo de importação acima de 40%, e também na venda a consumidor final não contribuinte. O efeito prático é um DIFAL maior, porque a diferença para a alíquota interna do destino aumenta.
O 4% não se aplica em três situações:
- Bem sem similar nacional: o NCM consta da lista do Anexo Único da Resolução GECEX 553/2024 (com a nova redação da Resolução GECEX 822/2025, em vigor desde 1º de fevereiro de 2026), o Imposto de Importação é de até 2% e a ausência de produção nacional está atestada pela SECEX.
- Produtos com Processo Produtivo Básico (PPB): Zona Franca de Manaus, Lei de Informática e programas do setor de semicondutores e displays.
- Gás natural importado.
Nesses casos a mercadoria sai com origem 6 e alíquota interestadual de 12% ou 7%, conforme o destino. Fora deles, a origem é 1 e a alíquota é de 4%.
O erro pode acontecer nos dois sentidos. Um ex-tarifário com II de até 2% pode estar saindo a 4% quando a regra exigiria 12% ou 7%, o que gera ICMS a menor. Já uma peça sem ex-tarifário, com II cheio, que sai a 12% ou 7% com origem 6, gera ICMS a maior e faz o cliente perder crédito. Por isso a planilha traz uma aba dedicada a essa verificação, com um simulador por NCM e Ex.
Outro ponto de atenção: o Convênio ICMS 123/2012 prevê que benefícios fiscais estaduais, como alguns regimes de diferimento, não se aplicam às saídas interestaduais de importados sujeitos ao 4%, com exceções. Quem opera sob regime especial precisa conferir o termo.
Formação do preço e mark-up a partir da DRE
Com o custo líquido definido, o preço de venda sai de uma divisão, e não de uma multiplicação. Todos os percentuais que incidem sobre o preço (impostos, despesas, IRPJ, CSLL e a margem desejada) precisam caber dentro dele:
P = \frac{C}{1 - t - d - r - m}em que P é o preço de venda, C o custo líquido, t os tributos sobre a venda (ICMS, PIS, COFINS e, quando for o caso, DIFAL), d as despesas, r o IRPJ e a CSLL e m a margem líquida desejada. Se a soma dos percentuais chega a 100%, o preço é inviável, e a planilha avisa.
O percentual de despesas não deve ser estimado: ele vem da DRE da própria empresa. O método é este:
- despesas variáveis (comissões, fretes de venda, taxas) em % da receita bruta do ano anterior;
- despesas fixas divididas pelo faturamento projetado;
- fora da conta, o CMV e as despesas de importação (armazenagem, despachante), que já estão no custo e seriam contados duas vezes;
- devoluções também ficam de fora, e descontos incondicionais entram.
Para o consumidor final, o IPI e o DIFAL mudam a base do ICMS. Para o contribuinte, o cálculo é mais simples. Por isso a planilha tem uma aba de preço para cada tipo de cliente, com os 27 estados lado a lado.
Prova real: do preço ao lucro líquido
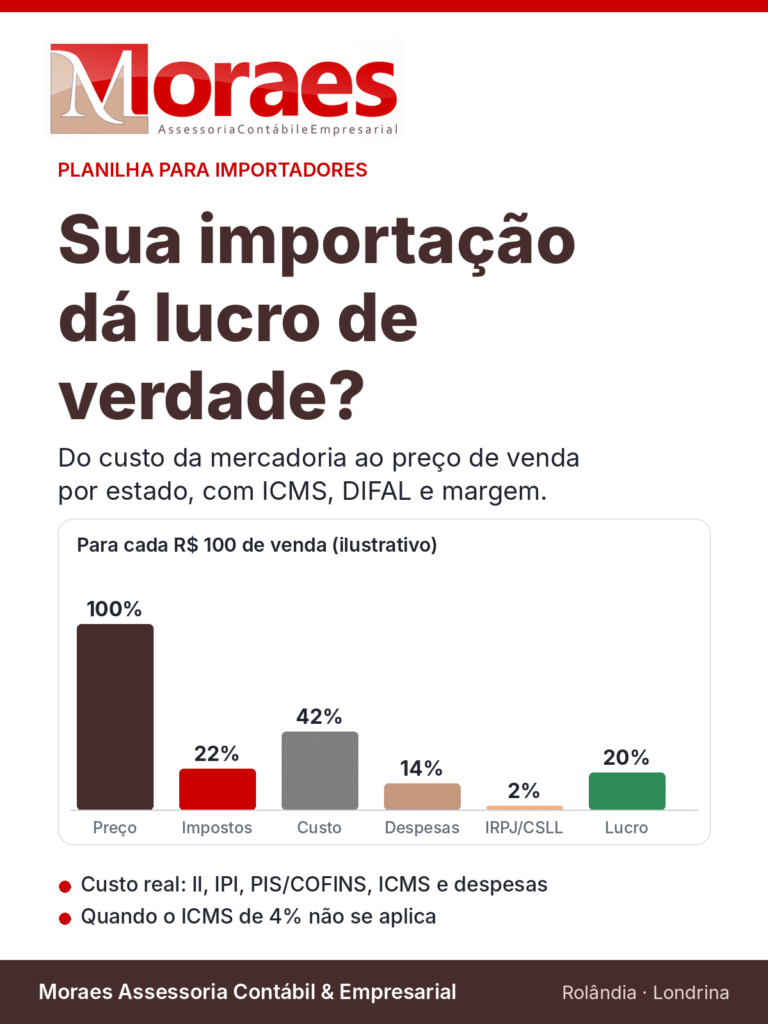
Depois de calcular o preço, vale refazer a conta de trás para frente. Se o lucro líquido fechar na margem desejada, o preço está certo. Se não fechar, alguma premissa está errada. O quadro abaixo é um exemplo ilustrativo, com números redondos, de como a prova real é apresentada ao cliente.
em que P é o preço de venda, C o custo líquido, t os tributos sobre a venda (ICMS, PIS, COFINS e, quando for o caso, DIFAL), d as despesas, r o IRPJ e a CSLL e m a margem líquida desejada. Se a soma dos percentuais chega a 100%, o preço é inviável, e a planilha avisa.
O percentual de despesas não deve ser estimado: ele vem da DRE da própria empresa. O método é este:
- despesas variáveis (comissões, fretes de venda, taxas) em % da receita bruta do ano anterior;
- despesas fixas divididas pelo faturamento projetado;
- fora da conta, o CMV e as despesas de importação (armazenagem, despachante), que já estão no custo e seriam contados duas vezes;
- devoluções também ficam de fora, e descontos incondicionais entram.
Para o consumidor final, o IPI e o DIFAL mudam a base do ICMS. Para o contribuinte, o cálculo é mais simples. Por isso a planilha tem uma aba de preço para cada tipo de cliente, com os 27 estados lado a lado.
Prova real: do preço ao lucro líquido
Depois de calcular o preço, vale refazer a conta de trás para frente. Se o lucro líquido fechar na margem desejada, o preço está certo. Se não fechar, alguma premissa está errada. O quadro abaixo é um exemplo ilustrativo, com números redondos, de como a prova real é apresentada ao cliente.
| Linha | % do preço de venda |
|---|---|
| Valor do produto (preço de venda, sem IPI) | 100,0% |
| (−) Impostos sobre a venda | 22,0% |
| (−) Custo da mercadoria (CMV) | 42,0% |
| (−) Despesas operacionais | 14,0% |
| (−) IRPJ e CSLL | 2,0% |
| (=) Lucro líquido | 20,0% |
A planilha entrega esse quadro em reais por unidade e pelo lote inteiro, com um gráfico de colunas que mostra preço, impostos, custos, despesas e resultado, além das margens bruta e líquida. É o material que o gestor leva para a negociação com o cliente e para a reunião de resultados.
Erros comuns na precificação de importados
- Calcular o preço sobre o valor da fatura do fornecedor, sem incluir impostos de importação e despesas aduaneiras.
- Esquecer que o ICMS da importação é calculado “por dentro”, o que aumenta a base.
- Aplicar mark-up sobre o custo e chamar o resultado de margem: 30% de mark-up não é 30% de margem.
- Contar a mesma despesa duas vezes, no custo da importação e no percentual de despesas.
- Ignorar o DIFAL e o fundo de combate à pobreza nas vendas a consumidor final em outro estado.
- Cadastrar a origem da mercadoria sem conferir a regra do 4%, com ICMS a menor ou a maior nas notas.
- Usar um percentual de despesas “de cabeça”, sem partir da DRE.
A planilha da Moraes e para quem serve
A planilha reúne, em um único arquivo, o roteiro descrito neste artigo. As abas seguem a ordem do raciocínio:
- Como usar e Entenda a importação: passo a passo e glossário, incluindo o que é ex-tarifário.
- Premissas: câmbio, alíquotas, regime, margem desejada e quem suporta o DIFAL.
- Importação: do FOB ao custo líquido unitário de cada item do lote.
- ICMS por UF: alíquotas internas, fundos de combate à pobreza e alíquotas interestaduais dos 27 estados.
- Mark-up pela DRE: percentual de despesas montado a partir da DRE da empresa.
- Preço para contribuinte e preço para consumidor final: preço de venda para cada estado.
- Prova real: do preço ao lucro líquido, com gráfico e margens.
- Exceções ao 4%: regra, simulador por NCM e Ex e lista de ex-tarifários consultados.
Ela serve para importadores, distribuidores e atacadistas que revendem para vários estados, e foi desenhada para empresas no Lucro Presumido. Para Simples Nacional ou Lucro Real, o cálculo dos tributos muda e a planilha precisa ser adaptada. Todas as premissas ficam em células de entrada e são ajustadas pela nossa equipe à realidade de cada empresa.
A planilha apoia a decisão, mas não substitui a análise contábil: classificação fiscal, regimes especiais e a legislação de cada estado precisam ser validados caso a caso.
Perguntas frequentes
A planilha serve para empresas do Simples Nacional? A versão descrita aqui foi construída para o Lucro Presumido. No Simples Nacional a tributação da venda é feita pelo DAS, e o cálculo precisa ser adaptado.
O que é ex-tarifário? É uma redução temporária do Imposto de Importação para bens de capital e de informática e telecomunicações sem produção nacional equivalente. Ela tem prazo de vigência e exige conferir o Ex exato da declaração de importação.
O que é DIFAL? É o diferencial entre a alíquota interna do estado de destino e a alíquota interestadual, devido nas vendas a consumidor final localizado em outro estado.
Posso usar a planilha para qualquer NCM? O cálculo de custo e preço vale para qualquer item. A aba de exceções ao 4% traz a lista consultada para alguns NCMs e deve ser ampliada conforme os produtos de cada empresa.
Preciso de um contador para usar? A planilha foi feita para ser entendida pelo gestor, mas as premissas fiscais devem ser definidas com o contador, porque dependem do regime, do estado e dos benefícios da empresa.
Contabilidade em Rolândia e Londrina para quem importa e revende
A Moraes Assessoria Contábil & Empresarial atende empresas em Rolândia, Londrina e região, com contabilidade, planejamento tributário e estudos de custo e preço para quem importa e distribui. Se a sua empresa quer saber quanto realmente ganha em cada produto e em cada estado, fale com a nossa equipe e peça a planilha de custo de importação e preço de venda.
[ WhatsApp-43-98405-2808.]
Conteúdo informativo, com base na legislação consultada em 14/10/2026. Alíquotas, listas de NCM e regimes especiais mudam com frequência; confirme com seu contador antes de decidir.